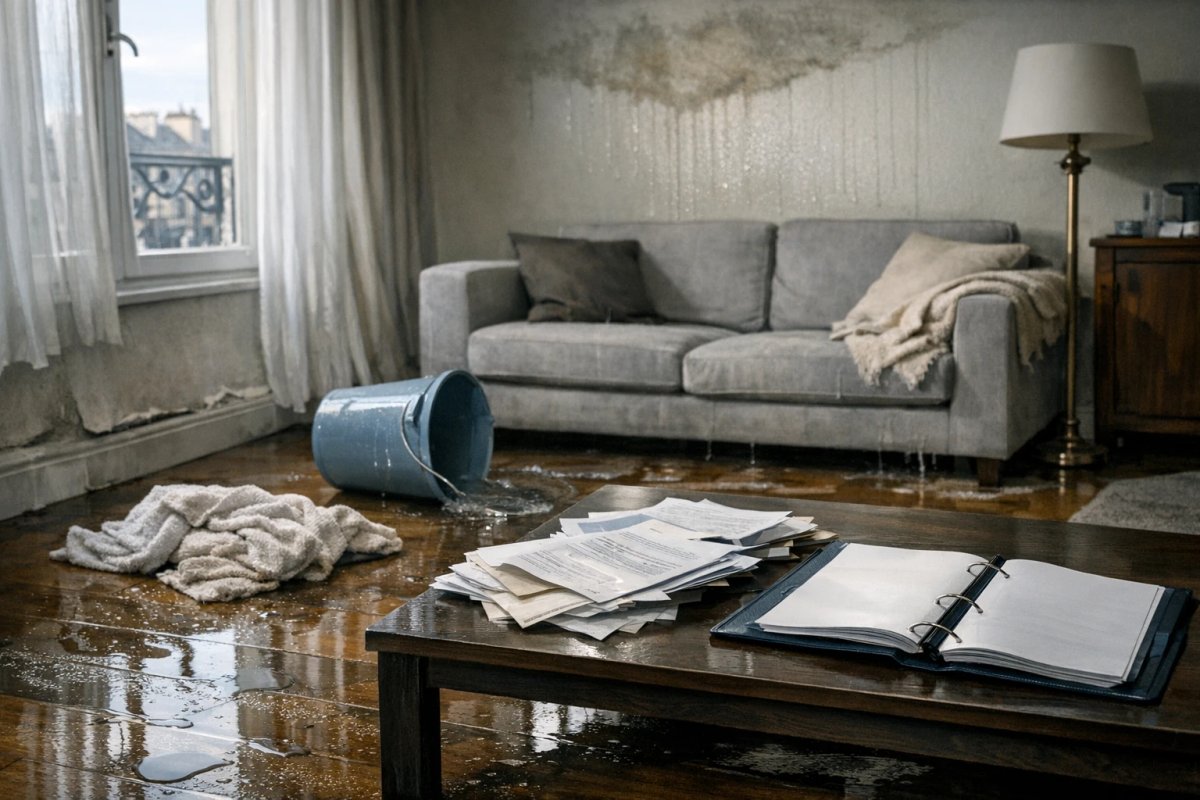
Un dégât des eaux peut coûter quelques centaines d’euros… ou plusieurs milliers. La différence se joue parfois sur une ligne du contrat, une option non cochée, une franchise mal comprise. Et quand le sinistre survient, il est trop tard pour refaire le match.
Dans un marché où les garanties se ressemblent en vitrine mais divergent dans les détails, Michael Sitbon alerte sur les erreurs les plus courantes en Assurance habitation : celles qui transforment une protection censée rassurer en mauvaise surprise budgétaire. Tour d’horizon, point par point, des pièges qui coûtent cher — et des réflexes à adopter.
Les exclusions : la petite ligne qui annule une grosse garantie
On signe souvent une Assurance habitation en pensant être « couvert en cas de problème ». Or, ce qui fait basculer un dossier n’est pas la promesse marketing, mais la liste des exclusions. Ces clauses précisent dans quels cas l’assureur ne paiera pas, même si l’événement ressemble à un sinistre « classique ».
Catastrophes naturelles, infiltrations, négligence : des cas moins évidents qu’il n’y paraît
Exemple typique : l’eau. Un dégât des eaux provenant d’une rupture de canalisation est souvent couvert, mais une infiltration lente par la toiture ou une façade peut être traitée différemment selon les contrats. Si l’assureur estime que le dommage résulte d’un défaut d’entretien (gouttière bouchée, joints dégradés, toiture non réparée), l’indemnisation peut être réduite, voire refusée, au titre des exclusions liées à la négligence.
Autre zone grise : les événements climatiques. La « tempête » (au sens contrat) n’est pas la « catastrophe naturelle » (au sens administratif). Pour cette dernière, l’indemnisation dépend d’un arrêté de reconnaissance. Sans arrêté, certains dommages peuvent se retrouver dans un angle mort, entre garanties, délais et justificatifs.
Ce que beaucoup découvrent trop tard : les objets « hors garantie »
Certains biens ne sont pas couverts comme on l’imagine. Bijoux, espèces, œuvres, matériel professionnel à domicile, vélo de valeur, équipements high-tech nomades : selon le contrat, ces objets peuvent être plafonnés, exclus ou conditionnés à une option. Michael Sitbon insiste sur un point simple : une garantie « vol » sans extension sur les objets de valeur, c’est souvent une demi-garantie.
- Vérifiez les plafonds d’indemnisation par catégorie (bijoux, informatique, objets précieux).
- Regardez les conditions (factures, photos, preuve d’effraction, système de fermeture).
- Identifiez les exclusions liées au mode de vie (télétravail, location saisonnière, sous-location).
Franchise et plafonds : quand l’indemnisation fond avant d’arriver
On compare souvent les contrats sur le montant de la cotisation annuelle. Mais l’écart réel se joue au moment du sinistre. Deux mécanismes peuvent réduire fortement le remboursement : la franchise (reste à charge) et les plafonds (limite maximale versée).
La franchise : un prix bas peut cacher un reste à charge élevé
Une franchise de 150 euros n’a rien d’exceptionnel. Mais certaines garanties affichent des franchises plus fortes (bris de glace, dommages électriques, vol), voire des franchises proportionnelles. Résultat : un sinistre « moyen » peut être quasiment intégralement absorbé par la franchise, donnant l’impression de ne pas être couvert.
Cas fréquent : un dégât des eaux évalué à 600 euros. Avec une franchise de 380 euros, l’assureur ne rembourse que 220 euros. Si s’ajoutent des plafonds ou des limitations sur la recherche de fuite, l’écart devient plus net encore.
Les plafonds et sous-limites : le vrai plafond n’est pas toujours celui mis en avant
Un contrat peut annoncer un capital mobilier de 30 000 euros, mais prévoir des sous-limites : 1 500 euros pour l’informatique, 800 euros pour les bijoux, 500 euros pour les espèces. En cas de cambriolage, l’assuré découvre que la valeur totale ne sert à rien si les postes clés sont plafonnés.
- Demandez le détail des sous-limites par type d’objet.
- Vérifiez la base d’indemnisation : valeur à neuf, vétusté, coefficient de dépréciation.
- Regardez les limites par sinistre (un plafond annuel peut exister sur certaines garanties).
Déclaration du sinistre : délais, preuves, erreurs qui se paient cash
La gestion d’un sinistre est un parcours administratif. Et c’est souvent là que se jouent les mauvaises surprises : déclaration tardive, pièces manquantes, imprécisions dans le récit, absence de preuves. Dans certains cas, cela se traduit par une indemnisation réduite. Dans d’autres, par un refus.
Les délais : quelques jours qui changent tout
La plupart des contrats imposent un délai de déclaration (souvent de quelques jours ouvrés), avec des exceptions selon la nature du sinistre. Vol, vandalisme, dégâts des eaux : chaque événement a ses règles et ses justificatifs. Dépasser le délai n’entraîne pas automatiquement un refus, mais peut compliquer le dossier si l’assureur estime que le retard a aggravé le préjudice ou empêché les constatations.
La preuve : sans factures, l’indemnisation devient une négociation
Après un vol ou un incendie, prouver la possession et la valeur des biens est déterminant. Factures, relevés bancaires, photos, numéros de série : tout compte. Sans justificatifs, l’indemnisation peut être calculée sur une base forfaitaire, souvent moins favorable.
- Archivez factures et garanties (cloud + copie hors domicile si possible).
- Photographiez les biens de valeur et conservez les numéros de série.
- Documentez rapidement les dommages (photos datées, devis, constats).
Recherche de fuite et mesures conservatoires : le détail qui évite l’aggravation
Sur un dégât des eaux, l’assureur attend généralement que l’assuré limite l’aggravation : couper l’eau, protéger les biens, contacter un professionnel. La « recherche de fuite » peut être couverte, mais pas toujours de façon illimitée, et parfois seulement si elle est réalisée par un prestataire agréé. Michael Sitbon recommande de relire la clause correspondante avant d’engager des frais, surtout dans les copropriétés où la frontière entre parties privatives et communes peut compliquer la prise en charge.
Logement mal déclaré : surface, occupants, usage… et l’assureur recalcule tout
Une erreur de déclaration n’est pas forcément une fraude. Mais ses effets peuvent être similaires : si le risque réel ne correspond pas au risque déclaré, l’assureur peut appliquer une règle proportionnelle, réduire l’indemnité, voire remettre en cause la garantie selon les cas. En Assurance habitation, les points sensibles reviennent souvent.
Surface et valeur des biens : la sous-assurance est plus fréquente qu’on ne le croit
Déclarer une surface trop faible ou un capital mobilier sous-estimé est tentant pour payer moins. Mais en cas de gros sinistre (incendie, dégât des eaux massif), l’indemnisation peut être recalculée au prorata. Un capital mobilier déclaré à 15 000 euros alors que le contenu réel vaut 30 000 euros, c’est une prise de risque directe.
Occupation du logement : résidence principale, location, Airbnb, vacance
Un logement occupé différemment de ce qui est déclaré peut déclencher des exclusions ou des restrictions : location meublée, colocation, sous-location, location saisonnière. Même la vacance prolongée peut poser problème si le contrat prévoit une limitation de garantie au-delà d’un certain nombre de jours d’inoccupation.
- Signalez tout changement d’usage (télétravail, activité pro, location).
- Déclarez la présence d’équipements à risque (poêle, cheminée, panneaux solaires selon contrats).
- Actualisez le capital mobilier après achats importants (électroménager, informatique, vélo).
Vol, incendie, dégâts des eaux : trois scénarios où les erreurs reviennent toujours
Sur le terrain, certains sinistres concentrent les litiges et les frustrations. Non parce qu’ils seraient « mal couverts » par nature, mais parce qu’ils activent des conditions strictes : sécurisation, entretien, preuves, délais. Voici les pièges les plus fréquents relevés par Michael Sitbon.
Vol : absence d’effraction, serrure non conforme, objets non listés
Beaucoup de garanties vol exigent des signes d’effraction ou des conditions de fermeture précises (porte, fenêtres, verrous). Un vol sans effraction avérée (clé volée sans dépôt de plainte détaillé, porte non forcée, accès par une ouverture restée entrebâillée) peut conduire à une contestation. Même lorsqu’il est indemnisé, le dossier peut être plafonné sur les objets dits « précieux ».
Incendie : vétusté, conformité électrique, stockage de produits
En cas d’incendie, l’expertise s’intéresse aux causes probables et à l’état des installations. Une installation électrique ancienne n’est pas automatiquement exclue, mais une non-conformité avérée ou un défaut d’entretien peut compliquer l’indemnisation. Certaines polices encadrent aussi le stockage de produits inflammables ou l’usage d’appareils de chauffage d’appoint.
Dégâts des eaux : entretien, joints, toiture, copropriété
Le dégât des eaux est le sinistre le plus courant dans de nombreux immeubles, mais aussi l’un des plus litigieux. La frontière entre accident et usure progressive est souvent discutée. Un joint qui fuit depuis des mois, une étanchéité de douche dégradée, une toiture laissée sans réparation : ces situations alimentent les exclusions liées au défaut d’entretien. En copropriété, la coordination entre assureurs (occupant, propriétaire, syndic) peut ajouter des délais et des discussions sur l’origine de la fuite.
Une Assurance habitation n’est pas un produit que l’on choisit une fois pour toutes : c’est un contrat vivant, qui doit suivre le logement, les biens et les usages. Relire ses exclusions, recalibrer ses plafonds, comprendre sa franchise et préparer la preuve en amont, c’est souvent ce qui sépare un sinistre géré sans drame d’une facture inattendue. Le temps passé à vérifier ces points — comme le martèle Michael Sitbon — coûte presque toujours moins cher que le premier dégât des eaux venu.